

El
endeudamiento y mora que atraviesan las familias argentinas se convirtió, desde
hace algunos meses, en tema de debate público. Sin embargo, esta situación se
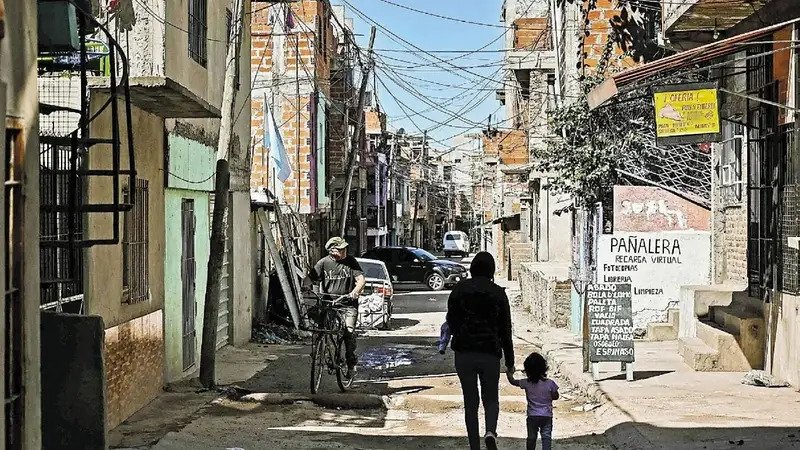
agrava en los barrios populares donde el ahogo financiero producto de la
pérdida de poder de compra de los ingresos, el mayor desempleo y la deuda para
comer, se tradujo en una cadena de recortes que avanza sobre cada vez más
gastos de la vida cotidiana: servicios básicos, clubes, telefonía celular, todo
se ajustó para sostener el alimento y, muchas veces, ni así alcanza como
estrategia de supervivencia.
Un informe
reciente mostró que, en los últimos dos años, el 41% de los hogares tuvo que
dejar de pagar el celular, 3 de cada 10
discontinuó cuotas de clubes y otro tercio dejó de pagar impuestos y servicios
públicos. También aparecen entre los principales gastos que las familias no
pudieron afrontar las expensas, la obra social y el alquiler.
La
radiografía surge de un relevamiento realizado durante agosto pasado en 26
barrios populares porteños y puso sobre la mesa cómo la pérdida de ingresos y
el endeudamiento modificaron las prioridades de las familias en un intento por
lograr garantizar lo más básico para subsistir. Entre las principales fuentes
de financiamiento de préstamos o créditos se destacaron Mercado Pago y otras
billeteras virtuales (65,5%) y familiares o conocidos (62%).
Radiografía
del ahogo financiero
Cuando la
falta de comida apremia, el endeudamiento de las familias argentinas aparece
cada vez más asociado a la necesidad de cubrir consumos básicos y no a la
compra de bienes durables. Un relevamiento realizado por el Observatorio de
Economía Popular de la Facultad de Ciencias Sociales (FSOC-UBA) evidenció que
el 72,9% de los hogares de barrios populares que utiliza tarjeta de crédito la
destina a la compra de alimentos, mientras que, entre quienes solicitaron un
préstamo o crédito en los últimos dos años, un porcentaje similar (72,5%) lo
utilizó para comprar comida. La salud (medicamentos y tratamientos médicos)
aparece como lo segundo más frecuente de los préstamos, con el 53,2% de las
respuestas. Asimismo, se destacó que más de la mitad manifestó endeudarse para
cubrir los gastos de otras deudas y un 44,4% al pago de impuestos y servicios
del hogar.
Un aspecto
no menor tiene que ver con que el acceso al financiamiento se da en condiciones
de mayor informalidad y esto implica "requisitos discrecionales, tasas
usurarias y con la utilización de diversos métodos de cobro, los cuales muchas
veces ocurren en la ilegalidad y con mediación de la violencia”, indicó el
informe al que accedió este medio.
Por Eugenia
Rodriguez/ El Destape


Celular: 3644520644
Facebook: Diario Centro
Presidencia Roque Saenz Peña - Chaco
